Zakupy online stały się bardziej popularne niż kiedykolwiek, ale nie każdy może sobie pozwolić na płacenie za produkty i usługi z góry. W tym miejscu z pomocą przychodzi Klarna. Być może widziałeś jej logo, gdy płaciłeś za coś online, a może ktoś polecił Ci tę platformę. Czym więc jest Klarna i czy można jej zaufać? Sprawdź Czym są technologiczne jednorożce? Oto kilka przykładów..
Szybkie linki
Czym jest Klarna?
Klarna (formalnie Klarna Bank AB) została założona w 2005 roku przez Sebastiana Siemiątkowskiego i Niklasa Adalbertha. Początkowo firma nazywała się Kreditor, ale w 2009 roku została przemianowana na Klarna i oficjalnie stała się bankiem w 2017 roku po uzyskaniu licencji bankowej.
W połowie lub pod koniec 2010 roku sytuacja Klarny zaczęła się poprawiać. Po rebrandingu firma rozpoczęła współpracę z setkami sprzedawców internetowych, aby zaoferować im opcję Kup teraz, zapłać później (BNPL) dla klientów. Według strony internetowej Klarna Wartość firmy Electronic w 10.65 r. szacowano na 2020 mld dolarów.
Obecnie Klarna ma ponad 150 milionów klientów i ponad 7000 pracowników. Ponadto Klarna współpracuje z ponad pół milionem sprzedawców internetowych w 45 krajach, aby zapewnić klientom wybór. Kup teraz, zapłać późniejAle jak to wszystko dokładnie działa?
Jak działa Klarna?
Krótko mówiąc, Klarna pozwala robić zakupy online bez konieczności płacenia pełnej kwoty transakcji z góry. Załóżmy, że chcesz kupić nową parę butów, ale ze zdziwieniem odkrywasz, że są one nieco drogie. Jeśli sprzedawca, u którego robisz zakupy, jest partnerem Klarny, możesz wybrać, czy zapłacić całą kwotę później, czy rozłożyć ją na raty.
Klarna oferuje dwie opcje: zapłać później lub zapłać w ratach.
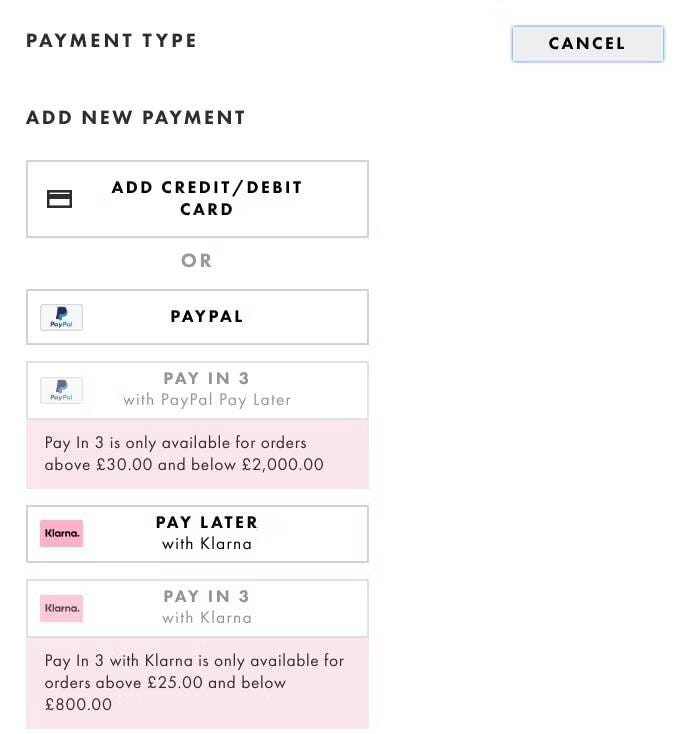
Opcja „Zapłać za 4” jest dostępna w Stanach Zjednoczonych, a podobna do „Zapłać za 3” jest dostępna w Wielkiej Brytanii. Dzięki opcji „Zapłać później” możesz zapłacić za swoje produkty w całości w ciągu 30 dni od zakupu. Ta druga opcja pozwala zapłacić za zakup w trzech lub czterech ratach.
W przypadku płatności w trzech ratach, każda rata będzie pobierana z Twojego konta bankowego co 30 dni. W przypadku płatności w czterech ratach, każda rata będzie pobierana co dwa tygodnie. Płatności te nie są oprocentowane (jak w przypadku typowych rat kredytowych), co jest dużą zaletą dla klientów Klarna.
Gdy spróbujesz zweryfikować transakcję za pomocą Klarna, otrzymasz krótkie wyjaśnienie, jak działa proces płatności, a także datę, w której będziesz musiał dokonać pierwszej lub jedynej płatności.



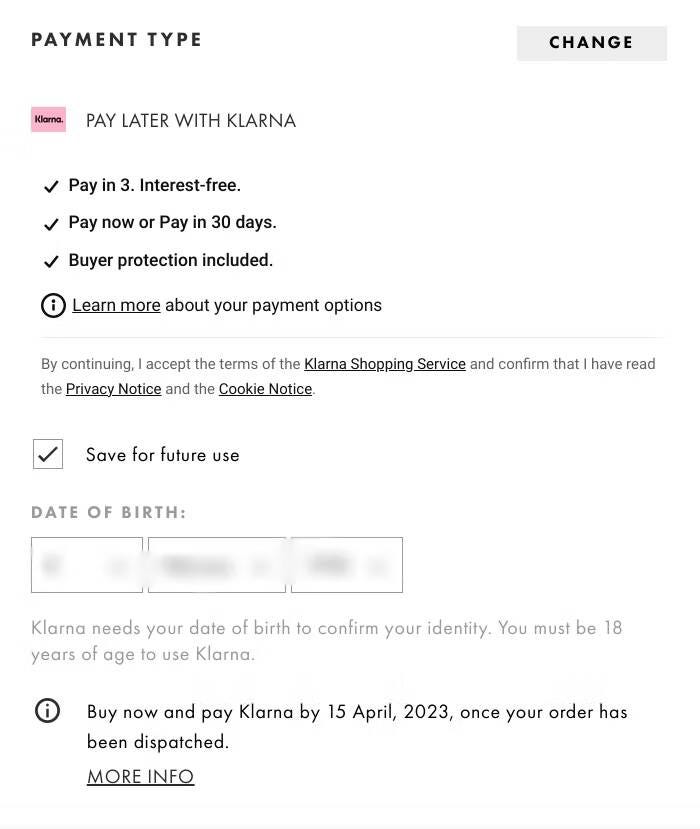
Aby potwierdzić swoją tożsamość, musisz podać firmie Klarna swoją datę urodzenia. Wszyscy uprawnieni klienci Klarna muszą mieć ukończone 18 lat. Po podaniu tych informacji i potwierdzeniu chęci płatności za pomocą Klarna, zostaniesz przeniesiony do osobnego okna na stronie internetowej Klarna.
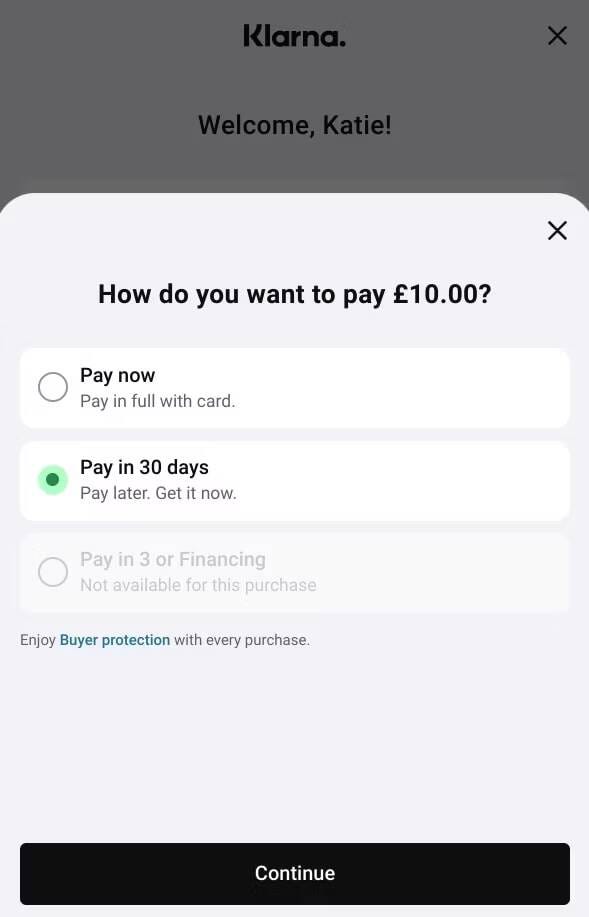
Tutaj zostaniesz poproszony o potwierdzenie sposobu płatności za zakup. Jeśli dokonujesz niewielkiej transakcji, opcja płatności ratalnej nie będzie dostępna. Zazwyczaj zamówienia o wartości od 35 do 1000 dolarów kwalifikują się do płatności ratalnej.
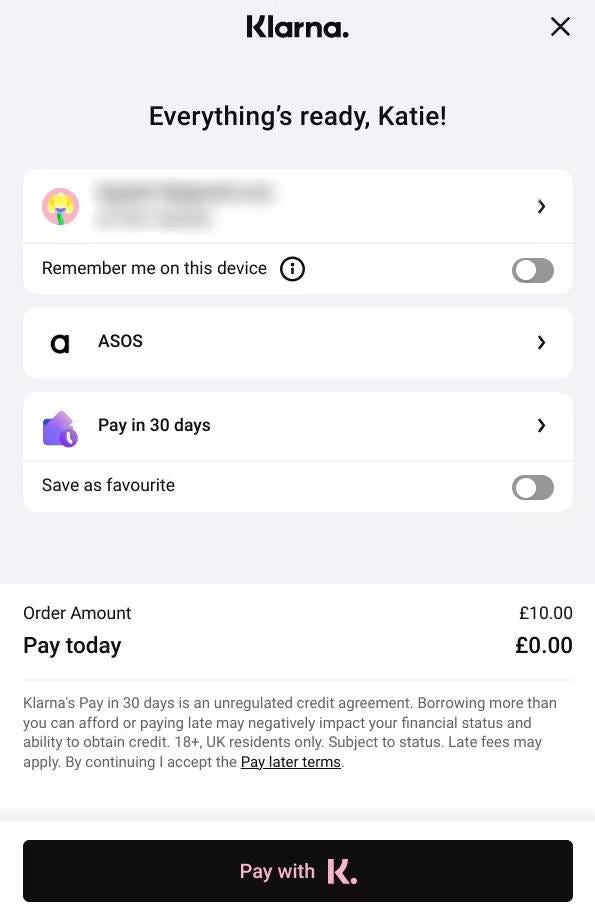
Następnie zostaniesz poproszony o potwierdzenie płatności Klarna. Sprawdź Uwielbiasz robić zakupy online? Unikaj oszustw pocztowych..
Nieopłacone płatności i opłaty za opóźnienie w Klarna
Korzystając z Klarna, oczekuje się od Ciebie terminowej spłaty rat. Jeśli potrzebujesz więcej czasu na spłatę raty, możesz przesunąć termin płatności o kolejne 14 dni w sekcji Płatności na swoim koncie Klarna. Możesz również skontaktować się z zespołem Klarna, jeśli masz problemy z płatnością z powodu problemów finansowych.
Jeśli nie przedłużysz terminu płatności lub nie skontaktujesz się z Klarną w celu rozwiązania ewentualnych błędów, zostanie podjęta druga próba pobrania płatności. Jeśli ta się nie powiedzie (tj. jeśli na podanej karcie płatniczej nie będzie wystarczających środków), płatność zostanie doliczona do kolejnej zaplanowanej raty (jeśli taką posiadasz).
Jeśli przetwarzanie płatności będzie się powtarzać, mogą zostać naliczone opłaty za opóźnienie. Klarna pobiera opłatę w wysokości do 7 USD za każdą nieopłaconą ratę. Opóźnienia w płatnościach obsługuje nasz zespół windykacyjny. Jeśli nie spłacisz należności, nie będziesz mógł ponownie korzystać z Klarny, dopóki nie uregulujesz długu. Jeśli nieopłacenie należności będzie się powtarzać, możesz zostać zablokowany w przyszłości.
Czym jest karta Klarna?
Klarna ma również własną kartę Visa, dostępną w Stanach Zjednoczonych, Wielkiej Brytanii, Szwecji i Niemczech. Karta Visa to wirtualna karta, której klienci mogą używać do dokonywania zakupów na stronach internetowych za pośrednictwem Klarny.
Z kartą Klarna możesz automatycznie rozłożyć zakupy na raty bez odsetek. Każdy sprzedawca obsługujący Visa zaakceptuje Twoją kartę Klarna, co daje Ci znacznie więcej możliwości niż w przypadku korzystania z procesora płatności Klarna. Możesz śledzić wszystkie płatności kartą Klarna za pośrednictwem aplikacji Klarna, którą można pobrać bezpłatnie.
Pobierz: Klarna na Androida Android | iOS (Darmowy)
Ale ta karta nie jest darmowa. Korzystanie z karty Klarna wiąże się z miesięczną opłatą w wysokości 4.99 USD, więc miej to na uwadze, jeśli rozważasz subskrypcję. Sprawdź Narzędzia do zakupów online, które warto wypróbować przed kolejnym zamówieniem.
Czym są Klarna Rewards?
Korzystając z aplikacji Klarna, możesz również korzystać z korzyści oferowanych przez Klarna Rewards Club. Jako członek Klarna Rewards Club, możesz zdobywać punkty za każdym razem, gdy dokonasz zakupu za pośrednictwem Klarna. Za każdego wydanego dolara otrzymujesz jeden punkt, który możesz wykorzystać do odblokowania ofert, treści i innych korzyści. Możesz śledzić swoje punkty w aplikacji Klarna.
Chociaż Klarna z pewnością może być przydatna w obsłudze płatności, czy jest naprawdę bezpieczna? Czy można zaufać tej firmie?
Czy korzystanie z Klarny jest bezpieczne?
Klarna to legalna firma, z której korzystają miliony ludzi na co dzień. Nie jest w żadnym wypadku oszustwem i oferuje obsługę klienta, przedłużenia płatności i inne formy wsparcia.
Choć Klarna jest niezawodna, może stwarzać problemy z zarządzaniem pieniędzmi. Chociaż rozłożenie płatności na raty ułatwia zarządzanie finansami, brak konieczności płacenia pełnej ceny z góry może prowadzić do niezdrowych nawyków zakupowych. Na przykład, klient może dokonać wielu zakupów, a następnie spłacić całą falę płatności naraz.
Mimo że Klarna nie pobiera odsetek za rozłożenie płatności na raty, niewłaściwe zarządzanie nimi może skutkować naliczeniem opłat, a nawet blokadami w przypadku notorycznego niewykonania płatności.
Klarna od lat spotyka się z ostrą krytyką za wpędzanie klientów w spiralę zadłużenia, podobnie jak ma to miejsce w przypadku powszechnych wierzycieli. Chociaż płatności Klarna i płatności kartą kredytową to nie to samo, oba rodzaje płatności mogą prowadzić do zadłużenia, jeśli nie kontroluje się płatności.
Oprócz innych firm stosujących koncepcję „kup teraz, zapłać później”, takich jak AfterPay, Klarna również została oskarżona o podsycanie uzależnienia od zakupów, zwłaszcza w czasie pandemii. Jak zauważa Anna Aufbäume na stronie: Średni Te usługi płatnicze sprzyjają niezdrowym zachowaniom zakupowym i mogą powodować emocjonalne wydatki. Sprawdź Najlepsze aplikacje do zarządzania długiem na Androida i iOS.
Klarna ma swoje zalety, ale naraża klientów na ryzyko
Chociaż miliony osób korzystają z Klarny, aby złagodzić skutki wpłat początkowych, umożliwienie im opóźnienia płatności może również sprzyjać szkodliwym nawykom zakupowym. Bezpieczeństwo Klarny zależy przede wszystkim od osoby korzystającej z niej. Sama firma jest legalna, ale oferowane przez nią usługi wiążą się z ryzykiem finansowym. Możesz teraz sprawdzić Zagrożenia, na które należy zwrócić uwagę korzystając z bankowości internetowej.